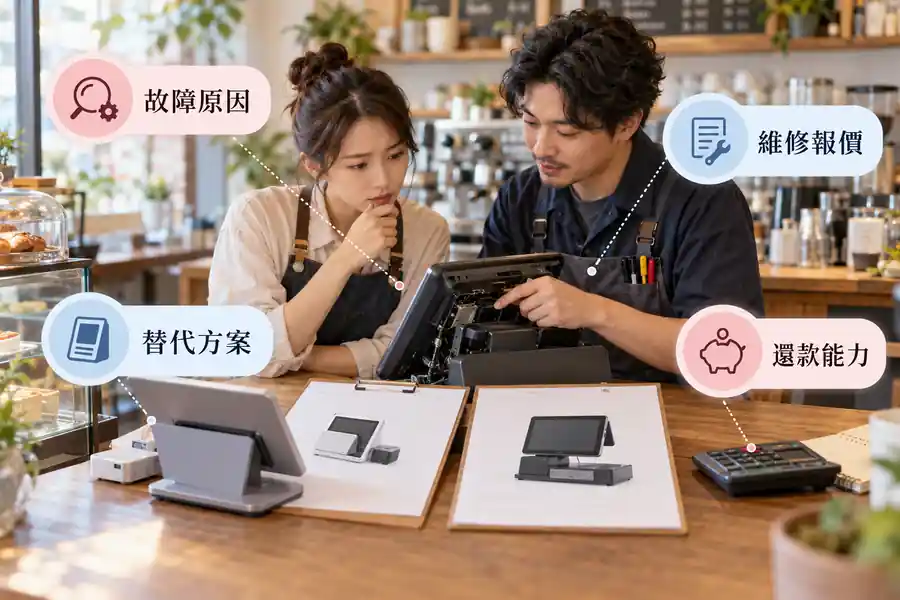
01先界定哪個營運環節真的停了
收銀機、冰箱、工作電腦與生產器具的故障影響不同。先記下設備型號、購買時間、保固狀態、故障訊息、哪些功能仍能安全使用、每天受影響的訂單與工作。若涉及冷藏食品、用電或顧客付款安全,請合格人員判斷可否繼續使用,不能為省錢自行拆修危險設備。先有清楚的故障範圍,才知道需要的是1個0件、短期替代作業,或整台更新。
這篇適合能提供實際店務、設備及收支資料,且仍有穩定營運計畫的小店。若店面即將結束、產品已不再需要原設備,或現金不足連租金與薪資都無法支付,先檢視整體營運和債務,不宜把新機貸款當成所有問題的解方。故障造成的營收損失是估計,必須與已接訂單、歷史銷售分開。
021張診斷單比一句「修不划算」有用
請原廠或可信賴的維修商提出書面診斷:故障部位、0件與工資、檢測費、交件日、維修後保固,以及0件缺貨時的替代辦法。拿第2份報價時提供相同故障資訊,才有可比性。若報價只寫總金額,追問是否包含拆裝、運送、稅費、資料移轉及再次故障的處理。店內交易設備還要考慮設定、金流及資料備份,不能只看硬體售價。
大修與一般維護在會計處理上也可能不同。經濟部中小企業財會諮詢資料指出,一般修理維護與使資產效能或耐用年限顯著增加的支出,入帳方式有差異。[1] 這不是判斷應否借款的法律門檻;若金額或認列方式重要,將單據交給會計人員按實際情形判斷,不以「可列費用」當成借款一定划算的理由。
| 要問維修商 | 為什麼要問 |
|---|---|
| 故障原因與安全限制 | 確認能否繼續營業或需立即停用 |
| 0件、工資、交期 | 看總費用與停機時間 |
| 保固與再故障處理 | 避免修好不久又付一次 |
| 資料備份及設定 | 避免設備能開機卻無法收款 |
03替代方案要算停機日,不只算標價
短期可向合約廠商詢問備用設備、租借或代用服務;若是收銀設備,可確認既有合法金流工具是否有可用的備援方式;若是製作設備,可在符合品質與安全要求下安排外包或調整接單。每個方案記下開始使用日、每日可完成的工作、押金、運費、服務費與退還條件。沒有正式確認前,不假設鄰店一定可借或供應商一定能隔日送達。
新機標價較低,可能仍需安裝、教育訓練、耗材與停機轉換;維修費高,若修後只能再用很短時間,也未必省錢。比較的期間應與合理使用期間及現金流相符。先把「最早恢復營運的日子」與「要付出的現金日子」排在同1張表,而不是只比修與買的2個數字。必要時讓員工參與流程測試,確認替代設備真的可完成店內作業。
| 方案 | 先確認的現金支出 | 營運限制 |
|---|---|---|
| 維修原機 | 檢測、0件、工資與停機成本 | 修後功能和保固 |
| 租借或備機 | 租金、押金、運送與設定 | 可用時間及退還條件 |
| 購置新機 | 售價、安裝、稅費與融資成本 | 交機及學習時間 |
04把借款用途限定在確定必要的部分
臺灣企銀有購置機器設備的企業貸款產品,公開頁面載明受理對象是信用、財務及營運情形正常的國內公民營企業;這是該行該產品的說明,不代表所有小店或個人都符合,也不保證核准。[2] 若是商號或個人經營者,先問銀行能否以實際事業型態受理、資金用途能否包含該設備;不要把企業產品頁面上的對象自行套到自己身上。若只需要幾週備機,也應比較租用、延後非必要支出與銀行融資總成本。
銀行通常會查核營運、信用與還款能力,實際文件、利率、擔保及期限依產品和個案。向分行或銀行官方企業融資窗口詢問,不把陌生代辦宣稱的「一定過件」當成銀行承諾;臺灣企銀也提供正式企業融資諮詢管道。[3] 報價單可以證明資金用途,卻不能單獨證明每月有能力還款。
05申請前準備能被核對的資料
先整理經營主體的登記資料、負責人身分文件、店面或租賃基本資料、近期營業與銀行入帳紀錄、報稅或財務資料、設備現況照片、維修診斷、維修及購置報價、現有借款與每月還款表。若採公司借款,資料應對應公司帳與付款對象;若以個人名義申請,須如實說明用途及個人負債,不能把公司收款直接寫成個人固定薪資。文件清單是申請前的實務整理,最終以受理銀行要求為準。
流程可按「確認故障與方案—核對缺口—向銀行正式窗口詢問—依要求送件—核對書面核定條件—付款及留存憑證」進行。店員或維修商可以協助取得規格和報價,但不宜代簽借款文件。銀行可能要求補件、擔保或調整金額,需在簽約前看清楚核定方案;若交機日早於預計撥款日,先與賣方確認付款安排,不能假設貸款必會按時入帳。
06成本要同時看設備與借款
書面比較設備售價、維修或租金、安裝、耗材、保固與維護,再把貸款的利息、開辦或帳管費、設定或擔保相關費、每期還款、提前清償與遲繳後果放入。銀行廣告上的利率不等於個人核定條件;實拿金額也可能與名目貸款額不同。若設備的收益只在旺季增加,而月付全年固定,就要看淡季是否能支付。不要為了湊最低月付而拉長期限,忽略設備可能早已汰換。
可做三種壓力測試:維修後再故障、新機交付晚於預期、營收低於上月。用目前已入帳資金和保守營收支付必要費用後,剩餘金額是否足以繳款?若不行,縮小購置規格、使用短期備機或延後投資,可能比增加貸款安全。設備仍能營業不代表借款契約可以延後;逾期會依契約處理,應及早找原銀行談可行安排。
07虛構情境:咖啡店的收銀設備停機
假設1家咖啡店的收銀主機故障,店主先用維修商的診斷單確認顯示螢幕與主機是否都需更換。她取得修理、短租備機及購新機的3份正式報價,並詢問備機能否與原有收款流程銜接。若只是其中1個0件壞掉,直接借整套新機費用會讓債務超出真實需要。
她把每項方案的可用日期與付款日寫在同1張表,再用淡季入帳試算月付。若選購新機,她保留實際發票與安裝紀錄;若銀行不接受其事業型態,便重新評估租借或分階段支出。此例完全虛構,沒有假設真實咖啡店的價格、核貸額或設備故障率。
常見追問
| 修理費高就一定要買新機嗎? | 先比較修後壽命、保固、停機與短期替代方案,價格不能單獨決定。 |
|---|---|
| 銀行設備貸款所有小店都能申請嗎? | 受理對象和條件因銀行與產品而異,須問正式窗口。[2][3] |
| 可以拿維修報價單當唯一申請文件嗎? | 通常仍須能核對身分、營運及還款資料,依銀行要求辦理。 |
| 設備沒修好可不繳貸款嗎? | 不能自行停繳;借款責任依契約存在,有困難應及早聯繫原銀行。 |
09今天先做的決定
今天先要求書面故障診斷,再找1個能恢復營業的短期替代方案,並把三種方案的交付日與總支出排出來。只有在真實缺口仍存在、借款主體及還款來源都清楚時,才帶文件向銀行詢問。若故障危及安全,先停用並處理安全問題;不要因急著取得資金而跳過判斷。
本文於2026年10月21日查核經濟部中小企業財會資料與臺灣企銀官方產品及諮詢頁。排程上架前應再次確認銀行當期受理條件。文中的方案比較是經營判斷方法,不是銀行核貸承諾。[1][2][3]
延伸查詢與官方資料
本文的生活例子與整理清單是一般說明;要查信用資料、費用揭露或營運融資資訊,可使用以下官方入口。方案條件請向實際承作單位確認。
內容整理日期:2026-10-21。本文沒有提供特定人的核貸判斷,也不保證核准。