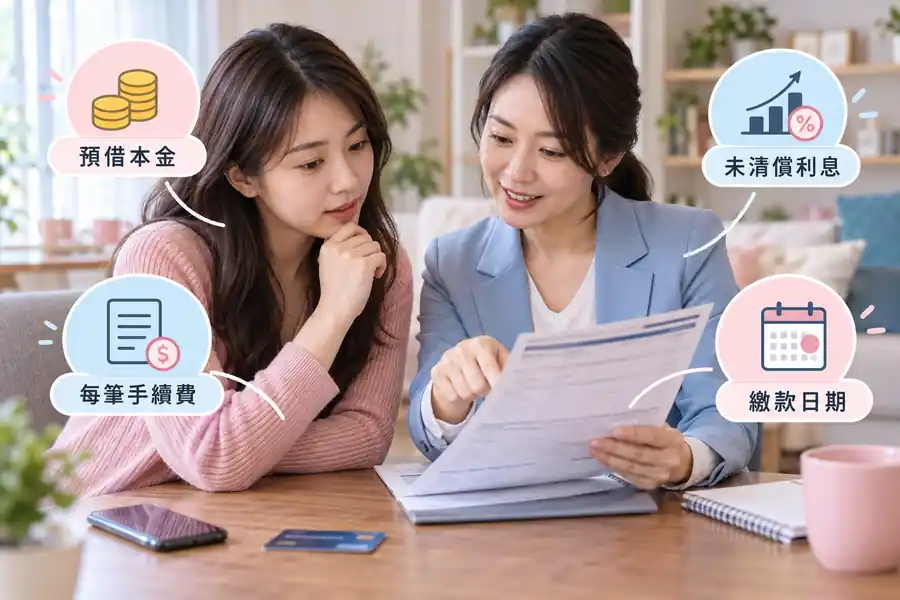
01這筆錢是信用卡帳款,不是提款卡存款
預借現金是用信用卡約定額度向發卡機構取得款項。它和用金融卡從自己存款帳戶領錢不同,也與另行審查、分期償還的個人信貸不同。金管會信用卡定型化契約範本將預借現金金額、手續費及可能產生的循環信用利息列入持卡人應付帳款。[1] 發卡銀行可能提供線上、提款機或其他正式管道,是否開放、可用額度及入帳速度,仍以本人卡片狀態和當期銀行規定為準。
適合用途明確、有把握在帳單期限內處理本息及費用、同時已比較其他安排的人。若每個月都要靠新的預借支付舊卡費或生活必需,問題較可能是持續性現金缺口,短期借1筆不會讓收入增加。不要因為介面顯示「可預借」就認為這筆錢沒有審查或成本;先看還款來源、預借後的剩餘信用額度與原本已存在的卡費。
02受理者是發卡機構,先查功能與本人限制
從發卡銀行的信用卡官網或正式客服查預借現金功能、可用額度和申請管道。金管會範本要求持卡人依發卡機構及辦理預借現金機構的規定程序辦理,且持卡人可要求開啟或停止預借功能。[1] 不要把卡號、有效日期、驗證碼交給聲稱可「代領」的人;也不要把刷卡換現金或與不明商家虛構交易當成正規預借。
銀行產品仍有個別限制。例如玉山銀行公布的網路單筆預借現金頁說明,該產品限適用正卡、在可用額度內申請,依其程序完成身分驗證、申請資料及撥款。[2] 這是特定銀行的例子,不能推論所有卡都相同。送出前,請核對是否為單筆預借或另一種分期預借商品;兩者的費用、繳款方式與總支出可能不同,不能只看「現金快速到帳」。
03第一層成本:每筆手續費可能立即成立
各發卡機構可在契約中約定預借現金手續費及計算公式。[1] 截至本次查核,玉山銀行網路單筆預借現金的公告手續費為預借金額乘 3.5%,再加新臺幣 150 元;以 10,000 元做純算式練習,基本手續費為 500 元。[2][3] 該銀行公告若匯入非本行的本人同名帳戶,另按次收跨行處理費 30 元;其他銀行與其他入帳方式應查各自公告。這些還沒算未清償時可能產生的循環利息。[2] 這只是引用單一產品當日公告的算式,不是全市場標準,也不是建議的預借金額。
固定額外費用讓小額多次預借的總成本可能特別高。假如你把同1個缺口拆成數筆,每筆都收固定手續費,實際總費用可能高於一次處理;但是否能一次預借,仍受可用額度及本人還款能力限制。比較時請列三欄:實際拿到的款項、帳單列的預借本金、手續費及其他費用。不要只看手機通知「入帳多少」,漏看帳單會多出什麼應付項目。
| 要核對 | 出現時點 | 向誰問 |
|---|---|---|
| 預借本金 | 撥款後成為應付帳款 | 發卡銀行 |
| 每筆手續費 | 依交易及契約收取 | 發卡銀行費用表 |
| 未清償利息 | 依帳單與契約條件計算 | 發卡銀行還款說明 |
04第二層成本:當期沒有還清時的利息
依信用卡定型化契約範本,預借現金金額在當期繳款期限截止前未全部清償時,發卡機構對未清償部分按契約計收循環信用利息。[1] 實際起息日、適用利率、計息本金及費用抵充順序,必須看你自己的發卡銀行契約和帳單;別把一般刷卡消費的印象直接搬來預借現金。玉山銀行的產品頁也提醒預借款可使用循環信用,但手續費須依其規定在當期帳單全額繳清。[2]
在繳款截止日前繳足最低應繳,與全額清償是不同狀態:前者仍可能有未清償本金與循環利息,若連最低額也未繳足,還可能依契約出現其他費用或違約後果。[1][2]你若原本就有未清卡費,新增預借可能與舊欠款一起影響付款安排。拿出最近帳單,確認結帳日、繳款截止日、目前未清餘額與可動用現金;把未來1個月的房租、餐費與原貸月付列入,才能知道自己是否真的能在期限內全清。
05申請流程與真實應備資料
一般先在銀行官方介面或客服確認功能已開啟,再依規定做本人身分驗證、輸入預借金額及符合規定的入帳帳戶,確認費用揭露後提交。[1][2] 不同通道需要的卡片、密碼或身分驗證工具不同,應依發卡機構正式指示;有些產品只允許匯入本人同名帳戶。辦理前手邊備妥本人卡片與官方要求的驗證方式、自己的存款帳戶資料及目前帳單,不必把完整證件或卡片影本發給社群代辦。
如果畫面要求額外手續費匯至私人帳戶,先停止並撥打自行查到的發卡銀行電話核對。完成交易後保留申請及撥款紀錄,查看下期帳單是否正確列入本金、手續費與付款日期;若金額不同,使用銀行正式爭議管道處理,不用陌生人提供的新連結。申請成功後能否取消,也要在送出之前查明,不能假設現金進帳後像購物退貨一樣直接按鈕撤銷。
06虛構情境:月底修車,不讓緊急變成連續循環
以下是虛構情境。小康的機車臨時故障,修車廠報價已確定,手邊存款須留房租。他先問修車款能否延後付款或分次付,核對公司預支薪資是否可行,再查自己信用卡是否開放預借、手續費與下一次繳款日。這不是要求任何人一定選預借,而是提醒把替代方法與費用放在同1張表裡。
若他選擇預借,他確認下月固定薪資扣除生活費與原卡費後仍可全數清償,再在官方管道申請,帳單到來時按實際金額安排付款。如果計算發現只能繳最低應繳,他先縮小修車範圍或和店家協商,避免把今天的缺口延長成多個帳單週期。這個故事沒有代表性利率或成功核准的意思;每人帳單時點與銀行條款不同。
07已經預借且還不完,下一步是核對而非再借
先在發卡銀行的正式帳單或客服確認目前本金、已計收費用、利息算法及最低與全額應繳日期,避免只憑推播金額猜測。若付款出現困難,及早向原發卡銀行詢問可用的正式協助方式;任何分期或調整都需看銀行實際同意的契約,不因口頭詢問就自動變更。[1] 若同時欠多張卡,不要用另1張卡的預借現金填補本卡最低繳款,因新手續費與利息可能讓總額繼續長大。
若有人聲稱能收取服務費幫你「解除循環」「消掉聯徵」,先核對他的法律與契約依據。信用卡預借與個人信貸都要求實際還款,換產品不等於免責。整理每張卡的付款日期、金額、利率和固定生活支出,再決定先處理哪項風險;如果連必要生活費都不足,先向正式銀行窗口和可信的債務諮詢管道說明實況。
常見追問
| 在可用額度內就一定免費嗎? | 不一定,先看發卡銀行每筆手續費及契約。[1][2] |
|---|---|
| 帳單只繳最低就沒利息嗎? | 未清償部分可能依契約計收循環利息。[1] |
| 預借與刷卡消費分期一樣嗎? | 不是同一種交易,費用與繳款方式須各自核對。 |
| 能請人代我在陌生網站領現金嗎? | 應由本人走發卡銀行確認的管道,不交卡號和驗證碼。 |
09來源與查核
本文於 2026 年 11 月 3 日重新查核金管會信用卡契約範本及玉山銀行網路單筆預借現金與費用公告。[1][2][3] 文中的銀行算式僅是當日單一商品的公開例子,預定上架前須重新查費率及條件,個人實際成本以自己持有的卡片契約與帳單為準。
延伸查詢與官方資料
本文的生活例子與整理清單是一般說明;要查信用資料、費用揭露或營運融資資訊,可使用以下官方入口。方案條件請向實際承作單位確認。
- [1] 金管會:信用卡定型化契約範本第 10、14、15 條(查核日 2026-11-03) ↗
- [2] 玉山銀行:網路預借現金辦理方式及費用(查核日 2026-11-03) ↗
- [3] 玉山銀行:各項費用與服務說明(查核日 2026-11-03) ↗
內容整理日期:2026-11-03。本文沒有提供特定人的核貸判斷,也不保證核准。