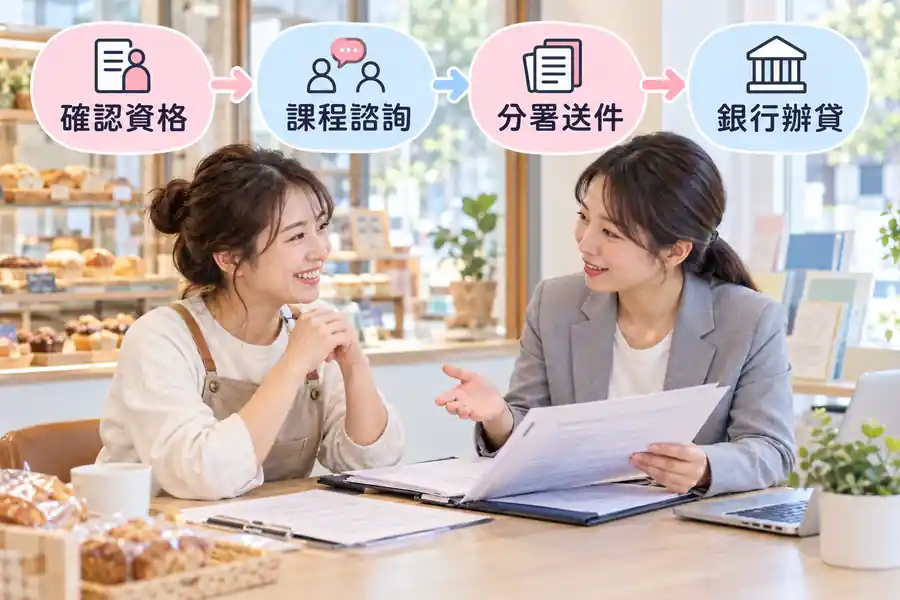
01先看懂這筆錢從哪裡來
這項貸款由承貸金融機構以自身資金放款,勞動力發展署及所屬分署負責申請、審查與協助,信用保證及利息補貼依現行要點運作。[1][2] 因此它是有政策支持的借款,不是領到資格後直接取得現金的補助。你會面對至少兩種判斷:分署是否認定申請符合政策條件,以及金融機構是否依其授信作業承作。把兩道關卡分開,才能安排進貨與租金,不把尚未撥款的金額當成已在帳戶。
這篇適合已設立或準備核對自身已設立事業資料的人,尤其是需要店面設備、機器或營運週轉的微型創業者。不適合把個人生活消費、他人事業或尚無具體用途的預算包裝成創業資金。若你還沒確定營業主體及實際代表人,應先完成身分和登記的盤點,再依分署公告問能否申請。
02代表人與事業資格要分2張清單核對
依勞動力發展署於2026年更新的要點,申請是以事業名義提出,代表人須落在要點所定的對象:未滿45歲成年女性、45歲至65歲者,或符合離島設籍規範的成年未滿65歲者;另外還有創業課程與諮詢、實際經營,以及不得同時擔任其他事業特定職務等條件。[2] 年齡只是其中一格,不應由廣告一句「女性可貸」取代完整條文。離島身分、年齡計算和例外資料應讓分署依當期規定確認。
事業方面,要點對設立期間、員工人數以及登記或免登記類別設限,並要求實際營業。[2] 同樣開1家工作室,商業登記、依法免辦登記的營業及其他適用類別,應備證明與可能額度並不一定相同。先拿現有登記、稅籍及員工資料與分署核對;不要只憑社群貼文的額度圖推斷自己屬哪類。若企業由另1人實際經營、代表人只是掛名,尤其需要先說清楚事實,不能為取得政策資源變更文件而不反映實情。
| 先核對 | 應拿出的證據 | 向誰確認 |
|---|---|---|
| 代表人 | 身分、年齡、實際經營與兼任情形 | 所在地分署 |
| 事業 | 登記或免登記依據、設立日期、員工資料 | 所在地分署 |
| 資金用途 | 店面、設備或營運計畫與報價 | 分署及承貸機構 |
03課程與創業諮詢不是送件後才補想法
現行要點要求在指定期間內完成政府創業課程時數及創業諮詢,申請人應保存可核對的參訓證明與諮詢資料。[2] 先上過一堂民間課,不表示自動符合要點;課程是否為政府認可、時數如何計算、證明是否仍在有效期間,向分署確認。若尚未完成,就先排課和整理商業構想,不要趕在租約簽下或設備付款後才發現資格欠缺。
創業計畫要能說明商品或服務、顧客、競爭、現有收入與要借的用途。借款申請不是競賽簡報,花俏營收預測不能替代現場經營。把資金需求分成一次性的設備與每月反覆發生的租金、薪資、貨款;每項附上合理估算和支付日。這些整理工作也能讓你自己看見生意是否有足夠現金還款,而非只為通過表格審查。
04向分署送件,文件要對得上營業事實
先從勞動力發展署的現行要點與書表核對版本,再向所在地分署詢問受理方式。[1][2] 要點列有申請書、創業計畫、事業登記或相關證明、代表人身分與聲明、課程及諮詢證明,並包含申請事業及代表人的近期信用資料;涉及離島或特別身分時,另備對應資料。[2] 不是每個人都可以只交身分證和營業照片。信用資料應按指定取得方式與期間準備,不要任意把帳號密碼交給代辦替你查。
文件送出前,逐項檢查名稱、統一編號、代表人、地址、營業內容和計畫用途是否一致。免辦特定登記的事業,仍要提供要點要求的稅籍或其他可證明營業資料;沒有報價的設備項目,可先向分署問可接受的估價形式,不要製作假報價。若被通知補件,依公文或正式通知的期限處理,留存原件、補件清單與收件紀錄。口頭說「差不多」不能取代審查完成的通知。
05通過政策審查後,還有銀行授信
分署審查結果通過時,仍應按通知所定期限,向參與貸款的金融機構辦理。要點對取得通知後前往承貸機構設有期間要求,逾期可能需重新處理。[2] 銀行會再次核對身分、事業、信用、資金用途及必要擔保等資料,確認其授信條件與撥款作業。不要在收到分署通知的當天,對供應商承諾「銀行已核貸」。
可先聯繫承貸機構確認是否辦理本項貸款、實際送件清單、作業時間與款項撥入方式。銀行可能要求補上新的帳戶往來、營業證明或負責人相關文件,依當時書面要求辦理。若銀行無法承作,問清原因和可否尋求其他參與機構,不要假設分署一定能命令同1家銀行放款,也不要把舊申請件無限期保留。
06利息補貼、保證與還款要分開讀
要點對貸款期間、利息補貼及信用保證設有規則,實際利率與本息支付以承貸契約及當期適用公告核對。[2] 補貼部分利息不會抵銷本金;信用保證主要是降低銀行承作時承擔的部分風險,也不代表借款人免責。經營者應逐項詢問利息何時由自己支付、保證手續費如何計算、每月繳款日、提前清償與逾期後果。
創業前期常見收入不穩。請做保守現金流表:正常月份可付多少,淡季或停業時還能付多久。要點列明某些停業、歇業或代表人變更情形可能影響利息補貼,事業有重大變動時要主動向分署與銀行問清楚。[2] 即使事業營收低於預期,也不能自行停止銀行扣款;及早與原銀行聯絡,比等催收才說明處境有更多處理空間。
07用1間虛構麵包店走完流程
假設阿芳經營已登記的小麵包店,想增購烤箱並留1筆原料週轉。她先確認自己是否在代表人對象內、課程與諮詢資料是否符合當期要點,再把烤箱報價、租約、原料付款週期和預估銷量放進創業計畫。這個情境完全虛構,不表示麵包店一定符合資格,更沒有假設任何核貸金額。
她送分署的文件與之後送銀行的帳戶及營業資料,都以實際交易為準。若分署核可,她仍不先付款買機器,而是先取得銀行的正式授信與撥款安排。她另外計算雨季客流減少時能否照付月款;如果只能在每天都賣完的理想情況下還款,就縮小設備預算或延後擴張。這個順序讓政策協助成為經營的一部分,而不是逼自己接下無法承擔的固定支付。
常見追問
| 分署通過就保證拿到錢嗎? | 不保證,承貸機構仍有授信及撥款程序。[2] |
|---|---|
| 創業課程可以之後再上嗎? | 應按當期要點的期間與時數要求準備,先向分署確認。 |
| 貸款有補貼,還要還本金嗎? | 要,仍依銀行契約清償本金及應負擔費用。 |
| 朋友能替我當代表人申請嗎? | 要點要求真實代表及經營資格,不應借名申請。 |
09來源與查核
資料於2026年10月21日核對勞動力發展署現行要點及附件。[1][2] 本文不列出可能隨公告變動的利率,也不承諾資格或核貸結果。排程上架前,應重新查核要點版本、受理方式、補貼條件及承貸金融機構的書面說明。
延伸查詢與官方資料
本文的生活例子與整理清單是一般說明;要查信用資料、費用揭露或營運融資資訊,可使用以下官方入口。方案條件請向實際承作單位確認。
內容整理日期:2026-10-21。本文沒有提供特定人的核貸判斷,也不保證核准。