01先釐清:你要的是報告,不是貸款核准
聯徵中心的個人信用報告彙整金融機構依規定報送的信用往來資料,可供本人核對借款、信用卡、查詢與相關紀錄。[1] 它不是銀行授信通知,也不能預言哪1家銀行會貸給你多少。信用報告與信用評分也不是同1份問題:報告呈現資料,評分是依特定模型計算的參考資訊。這篇討論如何由本人安全取得,不重複解讀每一欄的細節;看到資料後仍應逐項核對所屬月份和報送機構。
適合近期準備申貸、曾替家人簽署債務文件、想查舊債是否更新,或懷疑有人以自己名義申請金融商品的人。若你只是要瞭解某筆貸款能否核准,不能只交報告給陌生人等待保證過件。銀行仍會看收入、用途、現有負擔、商品條件與自身審查。先從官方管道取得資料,才有機會分辨問題是紀錄、現金流,還是商品不合適。
02線上查閱:先確認設備與本人憑證
聯徵中心提供個人線上查閱入口,電腦可依官方說明使用自然人憑證或適用的金融憑證;行動裝置另有官方列出的應用程式及身分驗證方法。[1] 不要把搜尋廣告當入口,也不要在陌生人傳來的網頁輸入憑證密碼。先從聯徵中心網站導覽到申請頁,再核對瀏覽器網址和憑證步驟。若設備缺少讀卡機、軟體或憑證,可以改用書面管道,不必把登入交給別人。
實際操作時,準備本人可用的驗證工具和可安全使用的電腦或手機;使用公共電腦或共用裝置時,報告下載後可能留下副本。完成後登出並確認檔案保存位置,避免完整身分證字號、帳戶資訊留在桌面或聊天群。線上查閱有操作問題時,使用聯徵中心官網的客服資訊詢問。不同憑證支援方式可能更新,請依申請當天的官方說明,而非舊影片逐步輸入。
03沒有憑證,可看郵局代收方式
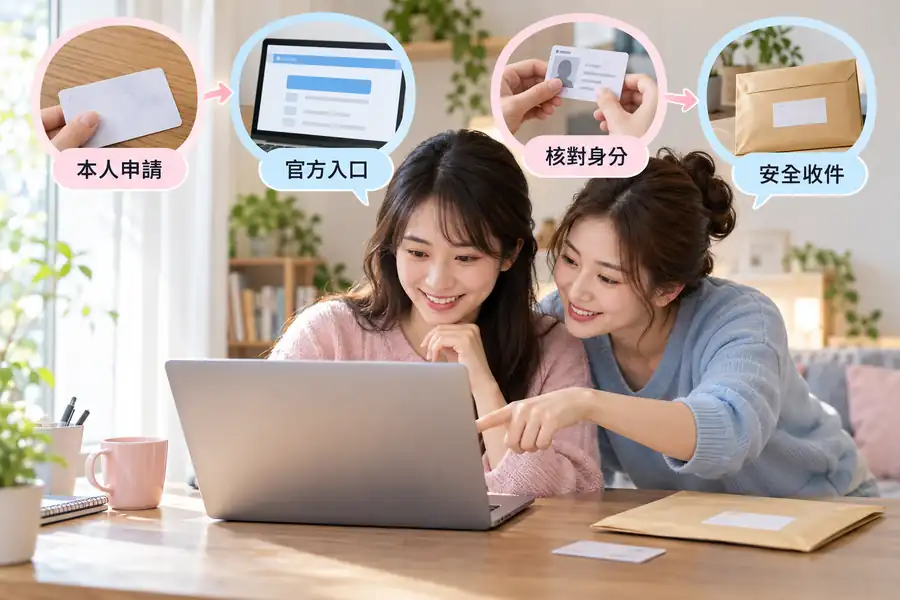
聯徵中心委託部分郵局儲匯窗口代收代驗個人信用報告申請。官方頁面說明,適用的成年持國民身分證者及具統一證號的特定外籍人士等可依其規定辦理;須本人到可受理的郵局,不能只讓朋友帶證件代辦。[2] 申請中文版、英文版或債權人清冊,受理範圍與加查項目並不完全一樣,先確認自己要哪1份。一般想查看信用往來,應先選個人信用報告,不要誤填前置協商專用的債權人清冊。
郵局申請通常須備身分證及第二證件正本、填寫郵局專用申請書,由窗口代驗後送聯徵中心處理,報告依官方流程寄送。[2] 出門前查明該郵局是否在受理名單、平常儲匯營業時間以及郵寄地址是否有人可收掛號。郵局不是替你評分或核貸的機構,窗口也不會因為看見資料而幫你刪除逾期。收到掛號後先核對收件人與封口,再在安全場所閱讀。
04臨櫃或郵寄,適合文件情況較特殊的人
若申請身分、加查資料或優惠資格不符合郵局代收範圍,可查聯徵中心的臨櫃或郵寄流程。[1][3] 臨櫃時按官網列出的地址與受理時間帶齊證件;郵寄則下載當期申請書、依身分準備影本與額外證明,並按照官方指示處理寄送和費用。不要把完整證件照片傳給社群帳號,讓對方宣稱「幫你轉寄」。資料越敏感,越需要自己確認接收者及收件地址。
郵寄處理時間是聯徵中心收到完整資料後的工作日,不含來回郵寄;補件、查證或偏遠地區也可能延長。[3] 若你急著向銀行解釋某筆紀錄,應先估計取得報告的時間,不要假定隔天一定收到。未成年人、受監護輔助宣告者、外籍人士或往生者資料,各有專用申請書與權限規定,應依官網相應頁面辦理,不能把一般成年人表格直接套用。
05成本怎麼算:線上和書面分開看
聯徵中心對本人申請設有年度免費次數及超出後的查詢費。官方說明指出中文版個人信用報告線上與書面查閱的免費次數分別計算,書面中文版每年度首次1份免費,之後及同次加份有相應費用;英文版或特殊身分優惠另有規定。[2][4] 申請前以當日價目表和選擇的管道為準,不要因為有人說「先匯費用給我」就付款。
費用是查詢或申請成本,不是銀行授信保證金。某些人具特別免收查詢費資格,仍需提出有效證明;郵局幫忙影印證件可能另有影印費。[2] 若郵寄申請,還有郵資和官方規定的付款方式。請把「取得報告的成本」與「未來借款的利息、手續費」分開;買到1份報告不會讓你的借款本金變少,也不會自動改善還款能力。
| 管道 | 先準備什麼 | 成本先核對 |
|---|---|---|
| 線上 | 本人適用憑證與安全裝置 | 當期線上查詢費規定 |
| 郵局代收 | 本人雙證件與申請書 | 書面免費次數及加份費 |
| 臨櫃或郵寄 | 依身分的完整申請文件 | 查詢費、影印或郵寄成本 |
06取得後先保護資料,再看是否需要更正
報告可能包含你不想公開的帳戶、債務及個人身分資訊。下載電子檔後,不要原封不動貼到公開留言或傳給陌生代辦;若金融機構因正式申請需要資料,先確認受理人、管道與必要範圍。紙本報告不要留在便利商店影印機;不用的副本妥善銷毀。官方的查詢通知服務可作為留意新業務查詢的一種工具,但仍須用本人實際控制的電子郵件地址。[1]
若某筆已清償卻還在報告,先看資料月份與報送週期,再向原報送金融機構核對。不要花錢買「立即洗白」;資料若有錯誤,應依聯徵中心與原報送機構的正式更正程序處理。[1] 即使紀錄正確,也可以把每期付款、剩餘本金與未來負擔重新整理,並向可能受理的銀行如實說明。信用報告是掌握現況的工具,不能替代按時繳款。
07虛構情境:申貸前發現不認識的查詢
小晴準備申請裝修貸款,先由聯徵中心官方網站登入取得自己的報告。她注意到1筆不熟悉的金融機構查詢,但沒有直接在社群張貼截圖求助;先記下查詢日期與機構,回想是否曾在網路上同意某項申請,再透過官方客服詢問。這個故事是虛構練習,不代表每筆不熟悉查詢都是冒名,也不代表看見查詢就會被拒貸。
如果原機構說明是她自己辦理的案件,她保存紀錄並繼續核對;若發現身分資料可能被冒用,她則依官方指引處理。她還把自己的薪資入帳、原貸月付和裝修報價另行整理,沒有把報告當作「拿到就能借」的憑證。這一步讓她在真正送件前知道要問什麼,也能減少把敏感資料隨意交給不明窗口的機會。
常見追問
| 本人查詢會不會直接扣自己的信用分數? | 聯徵中心說明本人查詢與金融機構新業務查詢性質不同,應看當期官方說明。[1] |
|---|---|
| 沒有讀卡機能不能申請? | 可核對行動裝置適用方式,或選郵局、臨櫃及郵寄。[1][2] |
| 郵局能讓家人帶雙證件代辦嗎? | 郵局代收依官方規定需本人辦理。[2] |
| 報告有誤該找誰? | 先核對報送月份與原金融機構,再循正式更正程序。 |
09來源與查核
本文於2026年10月21日查核聯徵中心的線上、郵局、郵寄與費用公告。[1][2][3][4] 各管道的身分驗證、費用與受理時間可能變動,排程上架前須重新核對官方頁面。本文教你取得自身資訊,不代替任何金融機構的授信判定。
延伸查詢與官方資料
本文的生活例子與整理清單是一般說明;要查信用資料、費用揭露或營運融資資訊,可使用以下官方入口。方案條件請向實際承作單位確認。
- [1] 金融聯合徵信中心:個人線上查閱信用報告(查核日 2026-10-21) ↗
- [2] 金融聯合徵信中心:郵局代收辦理及申請費用(查核日 2026-10-21) ↗
- [3] 金融聯合徵信中心:郵寄申請(查核日 2026-10-21) ↗
- [4] 金融聯合徵信中心:個人信用報告申請費用說明(查核日 2026-10-21) ↗
內容整理日期:2026-10-21。本文沒有提供特定人的核貸判斷,也不保證核准。