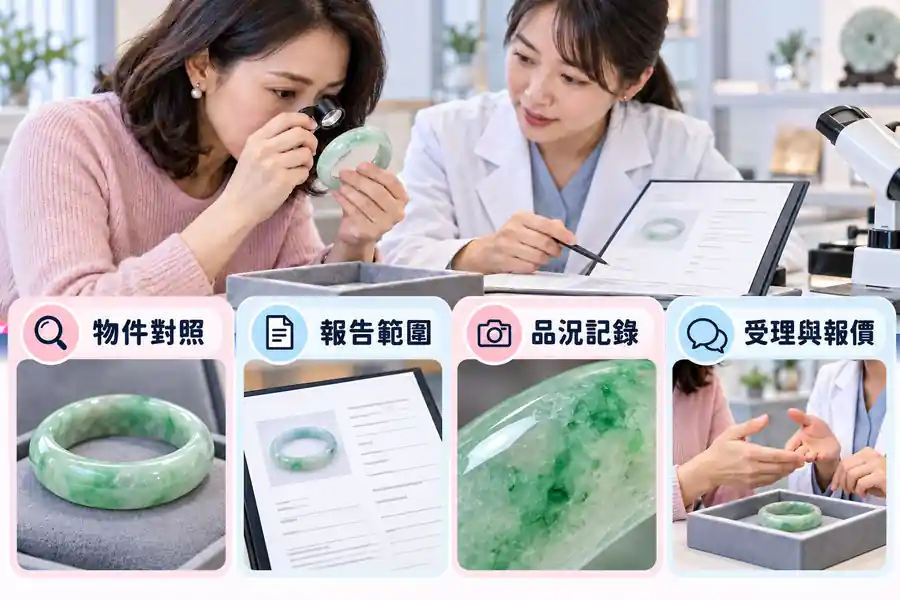
01先問有沒有交易對象,再問值多少
玉器和收藏品的持有人常同時聽到4個數字:當初買價、鑑價書金額、網路刊登價、今日業者報價。它們對應不同交易條件,不能直接互換。當舖質當是交付動產作為借款擔保;是否接受某類玉件、可借多少,由合法業者依實物、權利及處理風險評估。[1] 收藏市場較窄時,即使作品有鑑定資料,也可能找不到願意在你需要的日期出價的對象。
這篇適合物品歸屬明確,能提供可核對實物的資料,願意在決定質當或出售前比較結果的人。若玉器是家族共有、寄放、尚未分配的遺產,先釐清誰有處分權。若對方只在社群私訊稱「保證高價」,要求先寄物或繳鑑定費,卻不說明公司、收件與退回條件,先停止。真正的週轉能力取決於可執行的書面條件,不是自己心裡珍惜的程度。
02第一層:報告說的是哪1件實物
先把玉鐲或雕件單獨編號,拍正反面、側面、尺寸參照、顏色分布、可見裂紋與附屬件;不要只拍1張開濾鏡的綠色照片。翻開報告核對照片、重量或尺寸、報告編號、日期與出具單位。若報告對的是原石,而你拿的是加工後成品,或同1家有數件相近玉鐲,不能理所當然認定報告仍對應現在這1件。
GIA 的玉報告說明其結果會列出寶石類型等檢測資訊;報告是針對送檢標本及所列範圍,不能憑別人的報告照片替自己物件定性。[2] 有疑義就向報告出具單位查驗編號與描述;查不到或對不上要註明未核實,不要修改文件。這一步是物件對照,不是估價,更不是法律權利證明。
03第二層:讀材質與處理,不把顏色當答案
市場口語的「玉」可能指不同礦物,外觀也可能受染色、注入樹脂或其他處理影響。GIA 的玉資料指出玉石有不同種類,也存在改善顏色或外觀的處理與仿品;單靠「很綠」、「敲起來清脆」無法作正式判定。[3] 報告要看明確寫了哪一種材質、查了哪些處理、哪些項目沒有判定;不要只看封面大字或商家口述的「天然」。
GIA 說明其寶石分析報告提供身分和品質特徵資訊,並不提供金錢鑑價。[4] 即使報告內容可靠,還得考慮尺寸、裂紋、雕工、品況、來源與願意購買的群體。若有人把「有 GIA 報告」直接說成「GIA 保證收購價格」,應要求對方出示真正的買賣報價與條件。本文也不替任何未見實物的玉件判定等級。
| 手上的文件 | 可協助判斷 | 仍不能推論 |
|---|---|---|
| 檢測報告 | 送檢物的材質與列明特徵 | 一定能賣到某價格 |
| 商家鑑價意見 | 特定日期及假設下的估計 | 當舖必然照價收當 |
| 購買收據 | 曾付多少及取得路徑 | 今日有相同買方 |
04第三層:品況與保管條件
裂紋、缺口、打磨與修補對識別和日後取回都很重要。先用不傷物的方式拍照,保留現有盒、底座與鑑定文件,不自行用強酸或不明清潔劑處理。若玉鐲已有裂,搬運時改用軟墊盒固定,不要只把它放在手提袋裡。報告出具後若發生摔落或改工,舊文件可能無法描述現在的完整品況。
詢問業者能否在本人在場時檢視、是否需送外部單位、誰承擔送檢和保管風險。玉雕、年代收藏品可能還涉及作者、底款、來源及是否需不同專業;寶石材質報告不能替代歷史年代或作品真偽判定。把各種證據分開放,不把別人的估價證書借來「補件」。是否需要專業鑑定,先比較檢測成本與你真正需要解決的資金問題。
05第四層:質當報價、出售出價和委託展示
向合法當舖詢問的重點是「接受此物嗎、今日質當金額、利息與倉棧費、哪天可取贖」;向買家詢問則是「可否成交、何時付款、手續與退貨條件」;委託寄售還要看展示期間、佣金、未售退回及損害責任。三種交易的現金到位日和物品去向不同。並無1個由材質報告自動換算出的可借比例。
若需要短期週轉並希望取回原件,質當可能是詢問方向;若沒有可信的取贖款來源,出售或協調付款可能比較貼近現實。網路標價只是賣方期待,尚未扣費、也未必有買方。讓業者在書面資料中區分「估價參考」與「確定承作條件」,不要在物件尚未受理時就用預期款支付已到期帳單。
| 方式 | 先拿到的是 | 最後要確認 |
|---|---|---|
| 當舖質當 | 經收當後的借款 | 取贖額、日期與原物 |
| 直接出售 | 實際成交後的價金 | 付款與所有權移轉 |
| 委託寄售 | 通常先是展示安排 | 佣金、未售退回與保管 |
06正式送當時,當票是最後的物件對照表
當舖依法收當要查驗持當人身分;當票須寫質當物名稱、件數及特徵、質當金額、利率與費用、滿當期日等,正聯交持當人。[1] 對玉件應請業者記具體形狀、顏色特徵、尺寸或可見瑕疵,以及是否連同盒、報告和底座收下。若只有「玉1件」,日後很難憑文字對照;交付前提出補充。身分證可供查驗,不得把私人身分證明文件當質物。[1]
計費時,當舖除利息與倉棧費外不得另收其他費用,且不得預扣利息和費用。[1] 請店家以你的預計取贖日計算應付總額;保留當票和物件照片,設定提醒。取贖時對照照片、報告編號及配件狀態。當票遺失依規定向原當舖掛失,不讓陌生買家或代辦代持票取物。[1]
07虛構情境:1份舊報告與一只現在有裂的玉鐲
假設阿芳有祖母留下的玉鐲與多年前的檢測報告。她先和家人確認權利,再發現報告照片難以辨識是不是這一只,而且玉鐲去年曾碰撞產生一道細裂。她不把舊報告上的材質描述當作今天完整品況,更不把親戚說的買價當成可借金額。她先聯繫出具單位問能否核對,再向有處理此類物件的合法業者詢問檢視方式。
如果質當條件未確定,而修繕款已到期,她不先承諾付款方「玉鐲一定能借到」。若業者願意受理,她比較預計取贖款與確定收入;若不願受理,報告仍可能有辨識用途,但不能拿來要求店家放款。這是虛構的決策順序,不代表任何玉鐲都能送檢、質當或出售。
常見追問
| 有檢測報告就是有市場價格嗎? | 不是;GIA 明確區分身分與品質資訊和財務鑑價。[4] |
|---|---|
| 報告照片像我的玉鐲就夠嗎? | 仍要核對尺寸、特徵、編號及是否有後續改動。 |
| 玉器找不到當舖收,報告就沒用了嗎? | 報告可能仍能幫助辨識,但不保證有買方或借款。 |
| 收當後怎麼確認拿回原件? | 用當票特徵、事前照片與配件清單逐項核對。[1] |
09詢問前先完成四格資料
把「實物與報告對照、報告明確結論及未查項目、現在的裂損與配件、不同交易方式的現金到位日」分成四格。先問對方實際受理何種物件,再決定是否花錢補做檢測。對答不清楚的私人收件要求保留物品,不讓急需資金變成物品遺失風險。
本文查核於2026年10月21日。排程上架及實際交易前,仍需核對現行當舖法規、業者許可、報告出具單位的服務項目與個案票據。GIA 資料是寶石報告性質的第一手說明,不對個別玉器或台灣當舖報價提供保證。[1][2][3][4]
延伸查詢與官方資料
本文的生活例子與整理清單是一般說明;要查信用資料、費用揭露或營運融資資訊,可使用以下官方入口。方案條件請向實際承作單位確認。
內容整理日期:2026-10-21。本文沒有提供特定人的核貸判斷,也不保證核准。