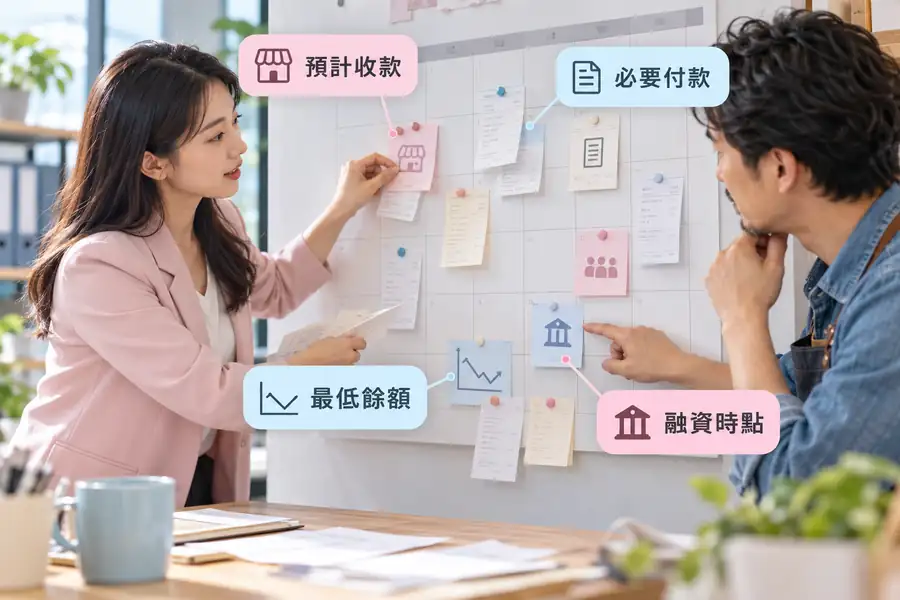
01第一格寫銀行可動用餘額,不寫營業額
以今天各公司帳戶實際可動用的錢作起點,排除已被限制、代收待結算或指定用途而不能支付一般費用的金額。再列未來幾週的支出與收入,依實際應付款和可能入帳日排序。經濟部中小企業署曾提醒,帳上有利潤卻因現金不足而無法支付供應商和薪資,會形成營運風險。[1] 收付款日曆用來看到「哪1天缺」,不是用來證明公司一定能借到多少。
本篇適合已能掌握公司帳戶、應收與應付款、會定期更新紀錄的企業。若帳務長期缺漏、款項流經負責人私人帳戶或有未入帳現金交易,先核對原始憑證,否則日曆只是看起來整齊的猜測。若已經連續幾個月靠新增借款支付舊債,應檢視營運結構和債務,而不能只在日曆上把貸款當成固定收入。
02把每筆收款標成「已入帳」「已確認」「待驗證」
已入帳指銀行帳戶真的收到且可使用;已確認指有對方付款通知或契約時間,但仍未進帳;待驗證則可能尚在驗收、請款、平台結算或對方審核。把合約約定日、發票開立日、客戶內部付款日、銀行實際到帳日分欄,不要只選最早的日期。中小企業財會資料說明應收帳款回收速度可用來觀察資金占用;管理日曆時,可對照本公司過去實際回款日,而非一律照客戶口頭承諾。[3]
預估銷售不可提前寫成確定收款。若有退貨、折讓、客戶爭議或平台保留款,實際入帳可能低於請款金額。讓業務或客服協助確認交貨與驗收,會計或出納確認開票與收款,避免每個部門都把同1筆款項認作可支用現金。若要向銀行提出週轉需求,應如實標示未收款風險,不能把待驗證欄塗成已入帳。
| 收款狀態 | 日曆上怎麼記 | 能否付今天的款 |
|---|---|---|
| 已入帳 | 記實際日期和可用金額 | 可,仍需留必要緩衝 |
| 付款方已確認但未入帳 | 記預計日與確認證據 | 不可當今天現金 |
| 待驗收或有爭議 | 記最晚追蹤日和風險 | 不可當確定回款 |
03付款日期要按後果排序
列出薪資、勞健保、稅款、租金、供應商貨款、水電系統費與現有貸款。每筆寫契約或法定期限、可否協商、遲付後果、對營運的影響,並核對是否已設定自動扣款。應付款發票日期不一定等於必須支付日期;查原合約和實際結帳條件。對已有爭議的款項,記下處理狀態,不能直接在日曆中刪掉。
必要支付與可延後投資分開。例如新的行銷專案、非急迫設備升級或額外庫存,不應與已到期薪資放在同一優先級。可以向供應商談分期或調整付款日,但只有取得對方同意並留書面紀錄後,才改變日曆日期。要求員工延後薪資或忽略法定義務不是一般週轉工具;若已面臨無法如期履行的情況,應及早尋求合適專業協助。
04算最低餘額,找到真正的缺口
從今天可用餘額開始,每天加上實際或預估可到帳收款、減去當天付款,得到日末餘額。做一欄「確認情境」,只放已入帳或高度可核對款項;另一欄「延遲情境」,把主要客戶晚付或部分付款的風險呈現出來。經濟部中小企業財會資訊建議以未來現金流入與流出預測掌握資金安排;日曆只是把同一觀念拆到日期。[2]
最低餘額出現的日期比月底總額更有用:月底看似有錢,月中仍可能先繳不出貨款。設定公司自己要保留的最低營運緩衝,不把最後1塊現金都拿來支付可延後的採購。這個緩衝是經營決策,並非官方統一比率。若最低餘額已轉負,先問能否提早催收、分批出貨、調整採購或協商到期日;借款只應補真實且可償還的缺口。
| 日期欄位 | 要填的證據 |
|---|---|
| 期初可用餘額 | 銀行對帳或可動用帳戶資料 |
| 當日收款 | 客戶確認、合約與實際入帳狀態 |
| 當日付款 | 發票、契約、薪資表或還款表 |
| 日末最低餘額 | 兩種回款情境各算一次 |
05先調整收付款,再談融資金額
對已完成交貨且到期的應收款,核對請款資料是否齊全,向原付款窗口確認預計日;對可協商的供應商付款,提出具體分期或日期,並保留雙方確認。減少短期可暫停的支出,檢查是否有滯銷庫存占用資金。中小企業財會資料談存貨周轉與應收帳款周轉,提醒資金被貨和未收款卡住的原因不同。[3][4] 不必把所有現金缺口都當作銷售不足。
經過調整後,重新跑一次日曆。若某幾天仍有缺口,才考慮向銀行詢問短期週轉。臺灣企銀的企業週轉金公開產品頁以經常性資金需求為例,實際受理、期間和條件由銀行審查;該頁不能作為所有銀行的共同承諾。[5] 借款金額應有對應用途與還款來源,不能把最高可核額當成必須借滿。
06拿日曆去銀行,還要有原始文件
向銀行正式企業融資窗口說明借款主體、缺口開始與結束日期、最重要的應收款、必要付款及還款來源。備公司登記與負責人資料、財報與報稅資料、銀行往來、主要訂單與交付驗收、請款文件、應收應付明細、既有貸款及擔保情形。這是便於理解資金需求的準備清單;銀行會依產品和個案要求文件,不能保證1張試算表就足夠。
流程是先整理事實與方案,詢問銀行能否受理,依規定送件,再核對核定的額度、利率、費用、期間、撥款條件與保證責任。若款項下週就到期,當天才找銀行未必來得及;融資審查與撥款需要時間,不能把尚未核准的貸款列成確定現金。也不要把借款需求拆成多份不一致的報表,或隱瞞既有債務。
07借到錢之後,日曆仍要繼續更新
貸款有利息、開辦或其他契約費用,以及每期或到期應還本金。將每筆還款寫回日曆,並檢查主要客戶晚付時能否按期繳款。若回款比預期快,先看提前還款條款與成本,再決定是否提早清償;若回款晚或縮水,應及早聯絡原銀行說明,不要等扣款失敗才找下1筆借款。
每週固定由1人更新銀行實收和實付,另1人核對憑證。把預測偏差留下來:哪個客戶常延後、哪種採購付款最集中、哪些月有季節性壓力。下次訂合約可調整訂金、驗收與付款條件,讓營運資金風險更早可見。日曆的價值在持續修正,而不是送件時做1張漂亮圖表就封存。
08虛構情境:月底有款,月中先缺現金
假設1家小型0件公司月底可收到客戶尾款,但月中要付供應商貨款和員工薪資。若只看月底總額,似乎沒有問題;把每個日期排出來後,才發現月中有數天低於公司必要緩衝。公司先核對客戶是否完成驗收與請款,再與供應商談可行付款日,並暫停非必要進貨。
重新試算後若仍有短暫缺口,公司才帶訂單、交貨、收付款日曆和財務資料詢問銀行。它把客戶延後付款的情境也算進去,避免貸款到期與收款日期過度貼近。此例完全虛構,沒有設置真實企業的金額、利率或保證核貸。
常見追問
| 公司有獲利,為何還會缺錢? | 收入認列與現金入帳日期不同,付款可能先到期。[1][2] |
|---|---|
| 已開發票就是可動用現金嗎? | 不是,要看實際收款及帳戶可用狀態。 |
| 週轉貸款可直接填最大額度嗎? | 應先量真實缺口、用途與還款能力,核定仍依銀行。[5] |
| 借到錢就不用管日曆了嗎? | 仍須加入每期還款並定期更新。 |
10現在就開始的一頁表
打開公司帳戶資料,填今天可動用餘額;列出未來確定收付款及單據;將未到帳款項標記狀態;逐日找最低餘額。若有缺口,先處理文件、催收和可協商付款,再用延遲情境評估是否可承擔短期借款。不要讓「客戶說會付」與「銀行已入帳」出現在同一欄。
本文於2026年10月21日查核經濟部中小企業署及其財會資料、臺灣企銀官方產品頁。排程上架前仍需重新確認銀行當期條件;日曆是經營管理工具,不代表銀行承諾融資或客戶一定按時付款。[1][2][3][4][5]
延伸查詢與官方資料
本文的生活例子與整理清單是一般說明;要查信用資料、費用揭露或營運融資資訊,可使用以下官方入口。方案條件請向實際承作單位確認。
- [1] 經濟部中小企業署:獲利與現金不足的營運風險 ↗
- [2] 經濟部中小企業署:現金流入流出預測 ↗
- [3] 中小企業財會諮詢服務網:應收帳款週轉 ↗
- [4] 中小企業財會諮詢服務網:存貨週轉 ↗
- [5] 臺灣企銀:企業週轉金貸款 ↗
內容整理日期:2026-10-21。本文沒有提供特定人的核貸判斷,也不保證核准。