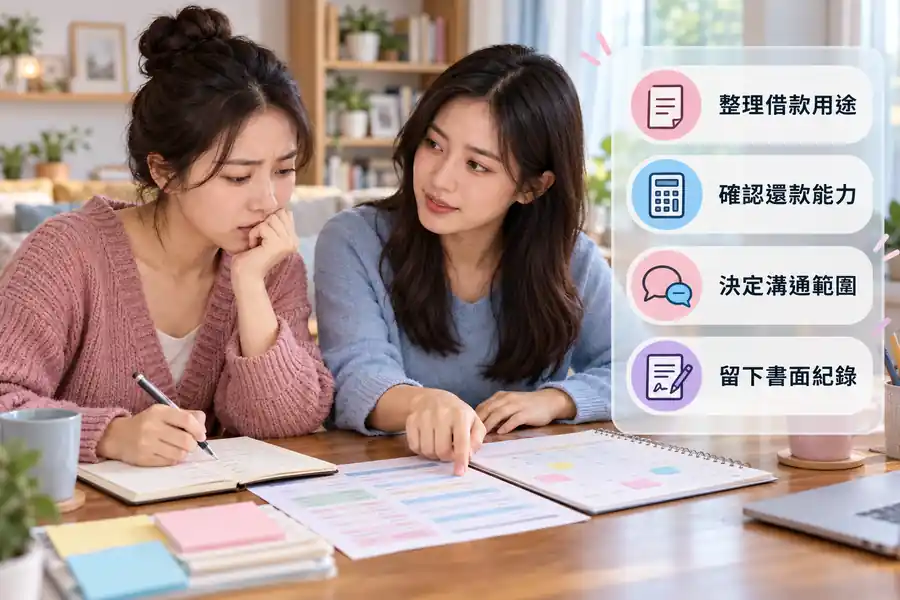
01不敢說,不代表你必須1個人扛
想借錢的人可能最怕聽到的不是「沒有錢」,而是「你怎麼把日子過成這樣」。有人擔心父母失望、伴侶生氣,也有人只是希望保留財務隱私。這些心情沒有標準答案;是否告知家人,也不能由一篇文章替你決定。但借款日期會到、契約仍須履行,所以先把情緒和需要處理的帳分開。
這篇適合正在猶豫要不要向親友開口的人,也適合已經借過1筆、不知道如何說明的人。先確認付款對象、截止日期、確定可以動用的錢及每月可還金額。若還沒弄清楚4件事,暫時不必把「請你借我一大筆」當成唯一開場。求助可以是陪你查明細、討論付款安排或陪你聯絡正式窗口,不一定是要求對方出錢。
02你想隱瞞的,是借款本身還是被評價的恐懼?
把腦中句子寫下來,常會看到不同層次:「我不想他們知道我失業」「我怕被說亂花錢」「我怕家人被要求幫我還」。前兩句是關係與感受,最後一句涉及誰在契約上負責。感受值得被看見,但不能用一句「我不敢說」代替對債務的核對。先分辨自己希望保留什麼隱私、真正需要哪種幫助,才比較能選擇適合的談話對象。
如果家人曾以金錢控制、威脅或羞辱你,安全比完整交代更重要。你可以先向可信任的朋友、正式金融機構客服或合適的支援窗口釐清問題,不必讓可能使你受傷的人參與借款決定。若只是怕對方失望,可以先約定一次短談話,把當下要處理的付款、已做的整理和希望對方協助核對的地方說明白。
| 心裡的擔心 | 先問自己的問題 |
|---|---|
| 怕被罵 | 對方能安全地聽我說嗎? |
| 怕拖累家人 | 誰會實際簽約並負還款責任? |
| 怕失去隱私 | 哪些資料必須說,哪些可以保留? |
03開口之前,先整理1張只有事實的紙
列出這筆支出是什麼、必須付給誰、何時到期、能否分段付款。再把帳戶可用金額、已確定入帳的收入、現有貸款每期付款寫上。還沒核准的貸款、尚未拿到的獎金或朋友口頭說可能幫忙的錢,另外放在不確定欄。這張紙的用途是讓你自己看懂問題,不是要交出所有隱私給別人。
虛構例子:佳雯的修車費與下月房租同週到期,她原本說自己「需要借8萬元」。逐筆核對後,發現修車行提供分段付款,帳戶還有部分存款,真正短期缺口和8萬元不同。她仍可能需要借款,但可以先談具體缺口與期限。例子只示範整理方法,不能推論每位讀者都能談到延期。
| 要列的事實 | 記錄方式 |
|---|---|
| 必須支付 | 對象、日期、必要金額 |
| 已可動用 | 帳戶與手中現金 |
| 確定將入帳 | 金額與可核對日期 |
| 仍不確定 | 尚未核准或尚未談妥的款項 |
04向親友求助,有三種不同的請求
第一種是請對方陪你整理,不涉及金錢。第二種是請對方幫忙確認付款安排,例如陪你向原債權人詢問。第三種才是向對方借錢或請對方承擔保證責任。三種請求的負擔不同,不能用「幫我一下」把它們混在一起。對方願意聽你說,不代表答應出借;願意借1筆,也不代表願意替銀行借款作保。
可以這樣開口:「我有1筆款在某日到期,已整理可用金額和缺口。你願意先陪我看這張表嗎?如果你不方便,我會自己處理。」若要提出借款,另說明金額、用途、預計何時還、若延遲怎麼聯絡。給對方思考時間,也讓拒絕有空間。真正珍惜關係的做法,是把請求說清楚,而不是把情緒變成對方必須付款的理由。
| 請求內容 | 對方承擔的事 |
|---|---|
| 陪同整理 | 時間與意見 |
| 協助查詢 | 一起確認正式資訊 |
| 出借或作保 | 資金或契約上的責任 |
05如果親友願意借,仍要留下能核對的約定
金額不論大小,都先確認誰借給誰、何日交付、何日與如何還款、利息或其他費用是否存在,以及延遲時怎麼處理。以文字留下雙方理解一致的內容,並保存轉帳紀錄。這不是不信任親友,而是避免多年後只剩兩種不同記憶。尤其不要讓某位家人先用自己名義向銀行借,再只憑口頭約定說由你負責;對銀行而言,契約上的借款人仍須依約履行。
如果對方提出要保管提款卡、操作你的網銀或拿走簡訊驗證碼,這已超出一般借款紀錄。刑事警察局對以貸款名義索取帳戶控制資訊有警示,遇到要求時先停止提供,透過165或官方管道查證。[1] 親近關係也不能取代資料保護。匯款、收款與還款紀錄應由雙方各自保留,避免日後說不清是否已經還款。
06請人作保之前,先問對方能否承擔最壞情況
有些人不好意思直接借錢,改說「只要幫我簽個名」。但保證或共同借款不是友情測試,簽名的法律與付款責任要依實際契約判斷。請對方看完整文件,弄清主債務、責任範圍、期間、金額及違約時會怎麼處理;不應隱瞞自己已存在的貸款或遲繳。對方拒絕,是他保護自己財務能力的決定,不等於否定你這個人。
如果你的方案只有在家人作保時才可能繼續,先停下來重算月付、用途和替代付款安排。有人願意擔保也不代表方案因此適合你。向正式受理機構詢問時,應由其說明真正需要的身分與文件;不要照陌生中介一句「先找個名字掛上去」辦理。不能為了避免家人擔心,讓他在不知情或不理解條款下簽名。
07不向家人借,也可以先向原收款方說明
如果壓力是既有信用卡或銀行貸款,不妨先聯絡原金融機構,詢問帳單、應繳日與正式可討論的方式。銀行公會列有消費金融無擔保債務協商諮詢窗口;是否適用前置協商、影響及程序,仍需按個案與現行規定確認。[2] 如果是租金、醫療或工作設備付款,則找該收款方詢問能否分段或調整時間,得到答覆再計算真正缺口。
這不是說每一方都必須接受延期,也不是說協商一定比借款好。只是若你沒有先詢問,就不知道還有哪些路。談話時只承諾確定做得到的付款日期,不把尚未核准的新貸款當成保證。保留對話與書面結果,有助於你和家人或後續受理單位說清目前情況。
08若最後仍要申請貸款,資料交給真正受理者
正式申請時,先確認實際出借人、方案用途、申請資料、完整費用、實際入帳、每期付款與總付款。金融機構的消費者信用貸款費用揭露有主管機關規範,但你仍須核對個別契約。[3] 不要把「對方態度很好」當成費用清楚,也不要把家人不願借錢當成只好接受陌生人的理由。
收入證明、既有貸款明細和身分資料都應如實提供。若有人承諾替你造薪轉、改寫職業,或要求先繳解凍費,再從自己的搜尋結果找到官方電話重新查證。你可以選擇不讓家人知道申請過程,但不能讓隱私焦慮迫使你放棄對受理身分、資料用途與契約的基本確認。
09當家人說不時,也讓談話有出口
對方拒絕借款,可能是自己也有負擔、怕關係受損,或還沒看懂你的計畫。你可以失望,但不必立刻用「你不幫我就沒救了」繼續逼問。先確認對方是否願意提供其他有限協助,例如陪你核對帳單、提供1個不帶責備的討論時間。若答案仍是否定,就停止把他的資金列為可用來源。
被拒絕後,回到付款清單:哪些款今天必須處理,哪些能正式詢問延期,哪些支出可以先不發生。若有多筆金融機構債務且持續付不出來,向原機構和官方諮詢窗口了解債務處理途徑。這些作法都需要時間,也可能無法完全解決缺口;至少能避免把對方的拒絕誤認成自己必須接受任何新借款。
常見追問
| 不告訴家人就不能借款嗎? | 一般借款不應把是否告訴家人當成唯一判斷;先看誰是契約當事人、文件與還款能力。 |
|---|---|
| 親友借款需要寫清楚嗎? | 建議把金額、交付與還款方式留下雙方都能保存的紀錄。 |
| 家人要我交出提款卡才願意幫忙? | 先不要交出帳戶控制資訊,必要時向官方窗口查證。[1] |
| 家人拒絕後只能找民間借款? | 不一定,仍可先與原收款方及正式受理機構討論可行安排。 |
11最後:保護關係,也保護負責還款的自己
你不必在最焦慮的一晚,決定要不要把所有財務細節告訴家人。先整理期限、缺口與可承擔的月付,選擇安全且能幫你查證的人,將求助和借款分開說。真正涉及出錢、作保或共同借款時,讓每個人知道自己承擔什麼,再給彼此拒絕與思考的時間。
本文是一般資訊,不替你判斷家庭關係、核貸資格或個別契約效果。若你正受到威脅或控制,先把個人安全放在資金安排之前;若已涉及金融機構債務,向原機構與可查證的正式窗口提出具體問題。借款可以是處理缺口的一種方法,但不該以隱瞞、催促和不清楚的責任為代價。
延伸查詢與官方資料
本文的生活例子與整理清單是一般說明;要查信用資料、費用揭露或營運融資資訊,可使用以下官方入口。方案條件請向實際承作單位確認。
內容整理日期:2026-10-02。本文沒有提供特定人的核貸判斷,也不保證核准。